Por Julie McCarthy, directora ejecutiva, e Indekhwa Anangwe, codirectora para África de NatureFinance
En octubre, tres grupos de responsables de la toma de decisiones se reunieron en tres ciudades casi al mismo tiempo para debatir el mismo problema y, en gran medida, ni siquiera se dieron cuenta.
En Dublín, 1.400 científicos, emprendedores y organismos de innovación se reunieron en la Cumbre Mundial sobre Bioeconomía para preguntarse por qué las industrias circulares y de base biológica no están creciendo. En Ereván, los negociadores en materia de biodiversidad se reunieron en la COP17 para preguntarse por qué no se están financiando los compromisos políticos en favor de la naturaleza. En Bangkok, los ministros de Hacienda y los bancos de desarrollo, en las Reuniones Anuales del FMI y el Banco Mundial, se preguntaron cómo pueden los países endeudados crecer, alimentarse y resistir la próxima crisis, cuando un «super El Niño», las perturbaciones comerciales y la dependencia de los fertilizantes afectan a muchos de ellos al mismo tiempo.
Cada habitación tenía una parte del elefante y la confundía con el elefante entero.
Los científicos tenían una estantería repleta de productos innovadores y pocos compradores. Los negociadores tenían una pila de objetivos ambiciosos y carecían de fondos. Y los ministros de Hacienda disponían del dinero y se enfrentaban a la versión más urgente del problema —en forma de subida de los precios de los alimentos, facturas de importación y sobreendeudamiento— y no veían ninguna relación entre todo eso y lo que se ofrecía en las otras dos salas.
A los ministros de Hacienda no les es indiferente la naturaleza. Simplemente, no se les ha demostrado que una industria nacional de biofertilizantes sea también una política de divisas, ni que una cuenca hidrográfica en buen estado sea, de hecho, una medida de sostenibilidad de la deuda. Ningún ministerio de Hacienda prestará atención a la financiación de los biofertilizantes como si se tratara de una medida ecológica más para ayudar a cumplir un objetivo de biodiversidad de la ONU. Pero la mayoría los financiaría para reducir la factura de las importaciones, proteger las reservas de divisas y proteger a los agricultores de la próxima subida de precios.
Podría decirse que esa traducción de la resiliencia ecológica en resiliencia fiscal es, en estos momentos, la tarea principal de la financiación de la naturaleza. Hasta que no se consiga, las otras dos salas seguirán hablando, en gran medida, entre ellas mismas.
De qué estamos hablando realmente
La bioeconomía no es una abstracción. Es un agricultor keniano que utiliza un biofertilizante producido localmente en lugar de urea importada del Golfo con las escasas divisas de que dispone. Es una empresa brasileña de envases que sustituye el plástico de origen fósil por un material obtenido a partir de residuos de cultivos locales. Son las algas cultivadas en Filipinas que se refinan en Cebú para obtener insumos de calidad alimentaria y biomateriales, en lugar de enviarse en bruto a Japón. Es la ciudad de Nueva York protegiendo la cuenca forestal de los Catskills que filtra su agua potable, porque una cuenca hidrográfica cumple la función de una planta depuradora por una fracción del coste de inversión y no necesita ser sustituida en treinta años.
Se trata de sectores e infraestructuras que dependen de los sistemas vivos y que, si se construyen de forma deliberada, pueden sufragar el mantenimiento de dichos sistemas.
Esa es la perspectiva económica que la agenda medioambiental sigue intentando transmitir, y la razón por la que la naturaleza sigue figurando en la mayoría de los presupuestos nacionales como una partida de gasto, en lugar de como un activo que genera beneficios.
El balance de la naturaleza es malo, y la causa está en las finanzas
De los 1.400 participantes en Dublín, contamos dos inversores privados y ningún funcionario de los ministerios de Economía o Comercio que encabezara el programa. En Ereván, la primera evaluación oficial de los objetivos mundiales en materia de biodiversidad reveló que menos de la mitad iban por buen camino, y el Fondo de Cali, destinado a recaudar 1.000 millones de dólares al año de empresas internacionales que utilizan datos genéticos locales, ha recaudado unos 10.000 dólares.
En términos más generales, más de 60 países cuentan actualmente con estrategias de bioeconomía o marcos normativos relacionados, pero muy pocos disponen de partidas presupuestarias específicas. Kenia es un ejemplo de cómo ocurre esto. Su estrategia nacional de bioeconomía, puesta en marcha este año, depende de los ministerios de Ciencia y Agricultura. A las pocas semanas, el Gobierno inició consultas sobre una nueva política industrial, en la que la bioeconomía apenas tenía presencia.
Una estrategia sin un responsable financiero no es más que un documento cualquiera.
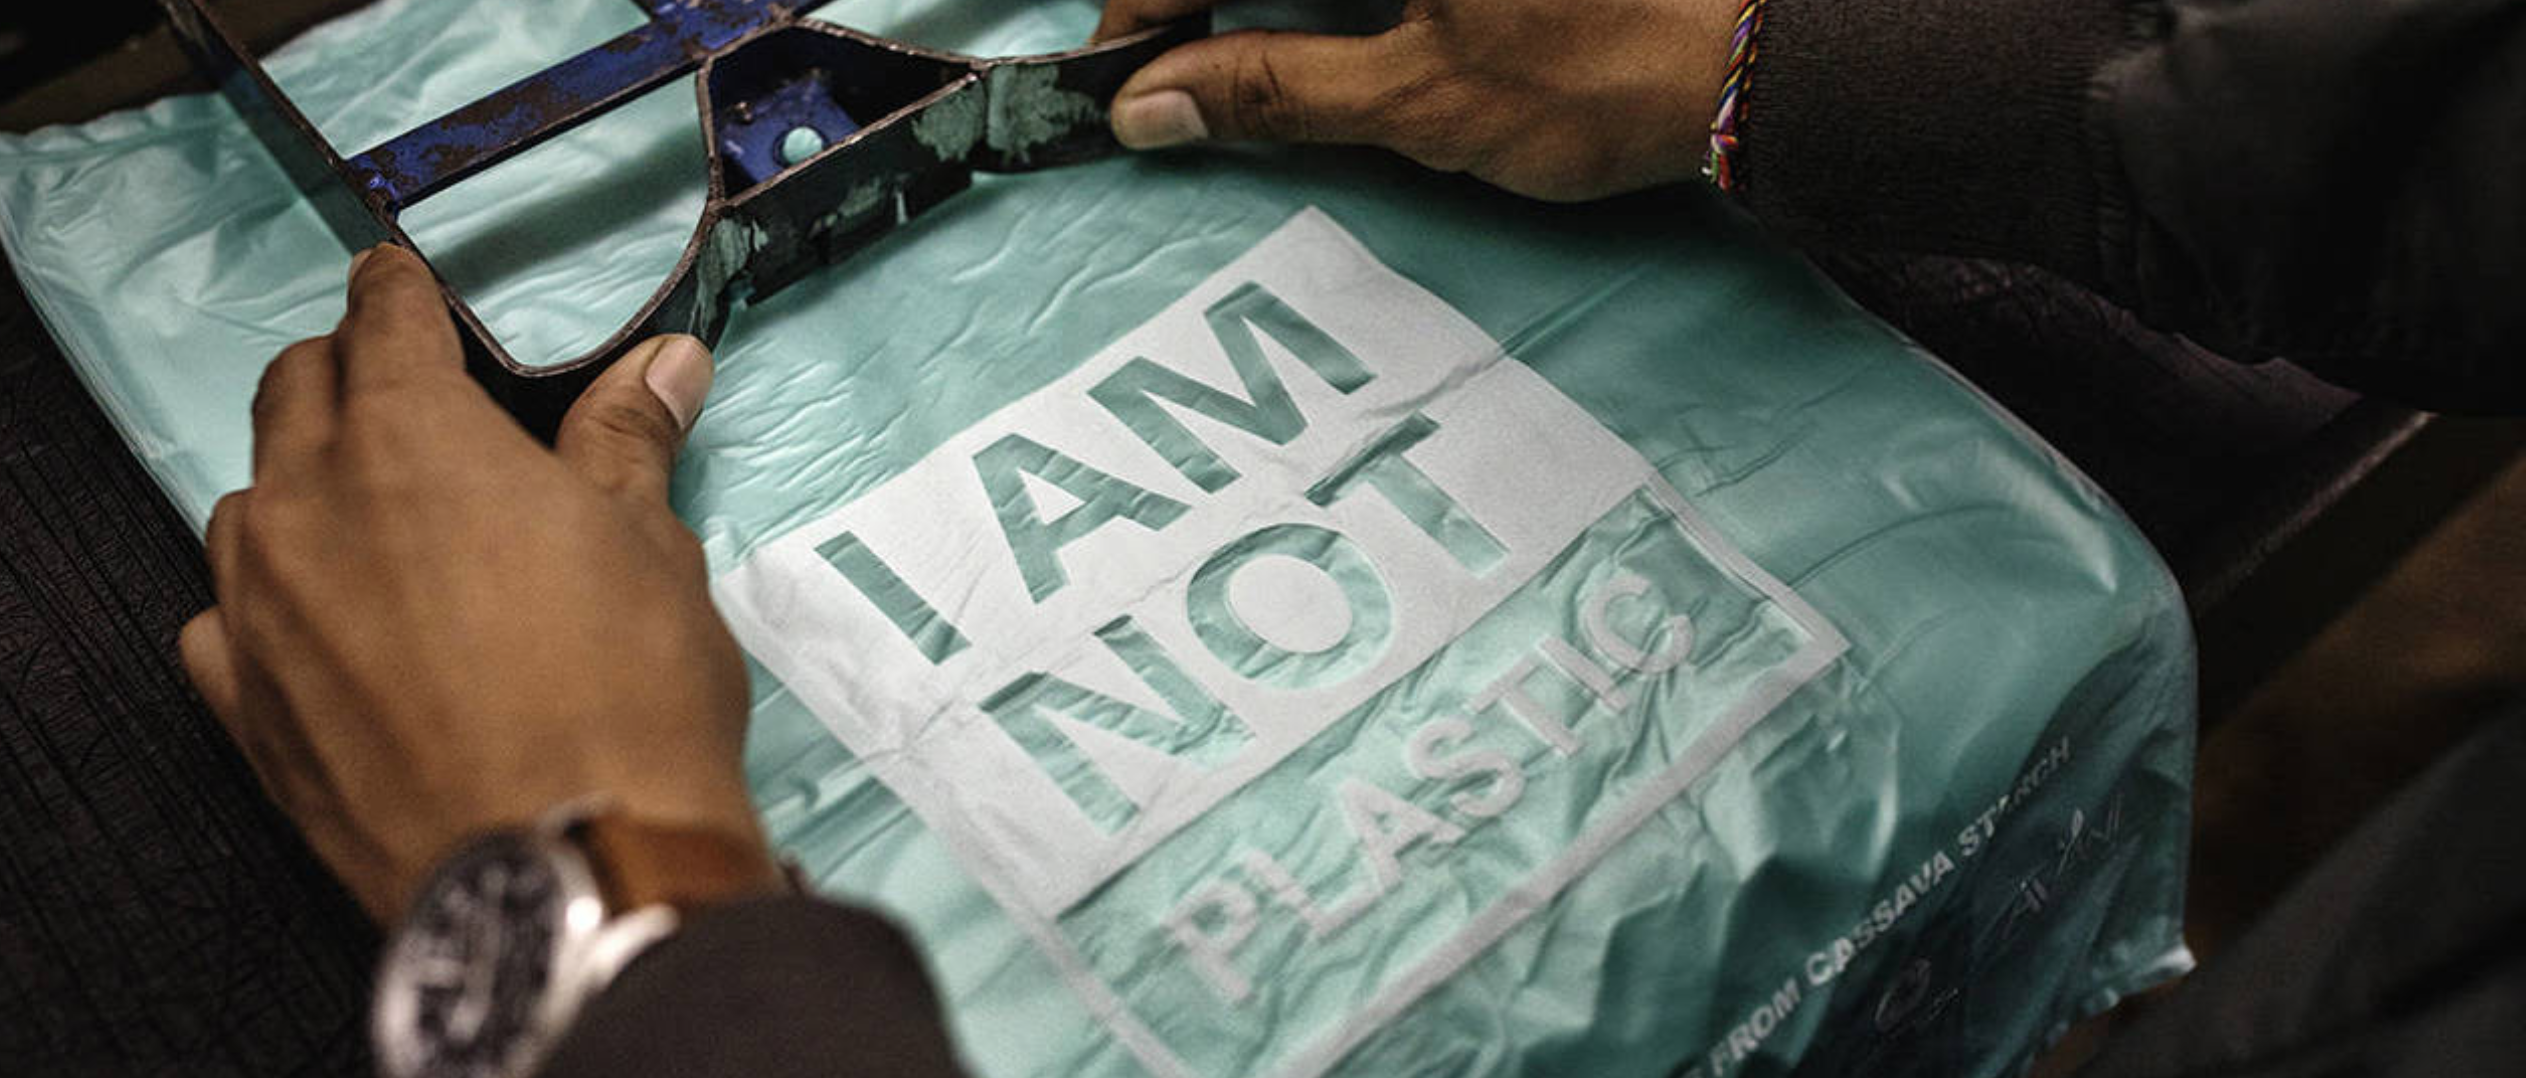
En Kenia, también se trata de una enorme oportunidad perdida: el país importa casi la totalidad de sus fertilizantes y la mayor parte de sus piensos, y sin embargo ya produce biofertilizantes y biopesticidas que exporta a Europa, ha sido pionero en la producción de proteína de insectos a escala comercial y ha prohibido las bolsas de plástico, que ahora puede sustituir con los residuos de cultivos locales de que dispone. Cada una de estas cuestiones es una decisión que afecta a la balanza de pagos y una oportunidad de crecimiento industrial; sin embargo, ninguna de ellas figura actualmente en los planes económicos que realmente importan.
No existen mercados neutrales
Las empresas del sector de los materiales de origen biológico de Dublín señalaron en su mayoría que el reto de la ampliación de la escala era su mayor obstáculo. No se trata de una brecha de innovación, sino más bien de una brecha de demanda. Una multinacional nos contó que estuvo a punto de sustituir sus envases de un solo uso por bioplásticos en todas sus operaciones a nivel mundial, pero acabó descartando el plan cuando su director financiero descubrió que el cambio costaría diez veces más, debido en gran parte a las subvenciones que respaldan a los fabricantes tradicionales de materiales de origen fósil.
Algunos académicos de Dublín siguen describiendo las ayudas a la demanda como una distorsión del mercado. Sin embargo, todos los mercados que hoy merecen la pena se construyeron gracias a políticas que, en su momento, los actores tradicionales calificaron de distorsión: las tarifas reguladas en Alemania y España y las subastas de energía solar en la India crearon una demanda viable para las energías renovables antes de que bajasen los costes, y la economía de escala hizo el resto.
Los materiales, productos químicos e insumos de origen biológico necesitan el equivalente, en forma de compromisos de compra anticipada, contratación pública y apoyo a los precios, que reduzcan el riesgo y los hagan competitivos en términos de costes en sus primeras etapas, que requieren una elevada inversión en activos fijos. El nuevo objetivo de la Alianza «Bio-based Europe» de alcanzar los 10 000 millones de euros en compras corporativas para 2030 es la cifra más destacada que surge de Dublín y que apunta en esta dirección.
Quienquiera que procese, capture
La mayoría de los países de renta baja y media exportan recursos biológicos en bruto y los vuelven a importar ya transformados. En África, el karité, la moringa, el colágeno marino y los ingredientes botánicos para productos farmacéuticos y cosméticos salen del continente como materias primas; los puestos de trabajo, los márgenes y la diversificación de las exportaciones se concentran allí donde se lleva a cabo la transformación. Sin una política industrial, la cuestión de quién se queda con el valor de la bioeconomía africana seguirá sin resolverse, y el sector no hará más que repetir el modelo extractivo que tiene la oportunidad de sustituir.
Mantener el valor en el país implica crear la infraestructura necesaria para el procesamiento, la formulación y la certificación, y lograr que los mercados regionales funcionen, de modo que un biofertilizante homologado en Zambia no tenga que someterse a nuevas pruebas en Malaui. También implica disponer de más capital adecuado para instalaciones pioneras en su género, a las que los prestamistas comerciales no se atreven a financiar, pero a las que sí pueden acceder los bancos de desarrollo y los mecanismos de financiación mixta, a través de canales como los que está creando el African Bioeconomy Finance Hub.
De eso se trata realmente la disputa sobre el reparto de beneficios en la COP17: no solo de una parte de los ingresos obtenidos en el extranjero, sino, en última instancia, de quién es el propietario de las industrias y quién se queda, en primer lugar, con el valor de su propio material de origen biológico.
Cambiar la distribución de los asientos
La COP31 se inaugura en Antalya el 9 de noviembre. El año que viene le seguirán la cumbre del G20 del Reino Unido y la COP32 de Etiopía, que se centrarán en el crecimiento, la resiliencia y la inversión. La prueba, según Addis Abeba, es si las prioridades en materia de bioeconomía y naturaleza están empezando realmente a reflejarse en los presupuestos, las estrategias industriales, la política comercial y las carteras de préstamos de los bancos de desarrollo.
La forma de lograrlo es dar prioridad a la inversión en actividades productivas de base biológica, de modo que cada dólar sirva para construir una planta de procesamiento, proteger la cuenca hidrográfica de la que depende y reducir la factura de las importaciones, en lugar de tratar cada uno de esos aspectos como un problema propio de un ministerio distinto.
Eso es lo que la bioeconomía ofrece a las tres partes: a los científicos, una vía de acceso al mercado; a los negociadores, una forma de financiar sus objetivos; y a los ministros de Hacienda, una estrategia de crecimiento y resiliencia que pueden defender en un presupuesto.
Si las tres salas vuelven a reunirse dentro de dos años y siguen sin ponerse de acuerdo, seguiremos atascados financiando la trompa, la cola y las patas del elefante como si fueran tres problemas distintos.