Por Julie McCarthy, CEO, e Indekhwa Anangwe, codiretora para a África da NatureFinance
Em outubro, três grupos de tomadores de decisão se reuniram em três cidades, mais ou menos na mesma época, para discutir o mesmo problema, mas, em grande parte, nem perceberam isso.
Em Dublin, 1.400 cientistas, empreendedores e agências de inovação se reuniram na Cúpula Global da Bioeconomia para questionar por que as indústrias circulares e de base biológica não estão se expandindo. Em Yerevan, negociadores da biodiversidade se reuniram na COP17 para questionar por que os compromissos políticos em relação à natureza não estão sendo financiados. Em Bangcoc, ministros das finanças e bancos de desenvolvimento, nas Reuniões Anuais do FMI e do Banco Mundial, questionaram como os países endividados podem crescer, se alimentar e resistir ao próximo choque, com um super El Niño, perturbações no comércio e dependência de fertilizantes atingindo muitos deles ao mesmo tempo.
Cada sala tinha uma parte do elefante e confundiu-a com o todo.
Os cientistas tinham uma prateleira repleta de produtos inovadores e poucos compradores. Os negociadores tinham uma pilha de metas ambiciosas e nenhum dinheiro. Já os ministros das finanças tinham o dinheiro e a versão mais urgente do problema — na forma de aumento dos preços dos alimentos, despesas com importações e crise da dívida —, mas não viam nenhuma conexão entre nada disso e o que as outras duas salas estavam oferecendo.
Os ministros da Fazenda não são indiferentes à natureza. Simplesmente não lhes foi demonstrado que uma indústria nacional de biofertilizantes também constitui uma política cambial, ou que uma bacia hidrográfica em bom estado de funcionamento é, na verdade, uma medida de sustentabilidade da dívida. Nenhum Ministério da Fazenda prestará atenção ao financiamento de biofertilizantes apenas como mais uma medida verde para ajudar a cumprir uma meta de biodiversidade da ONU. Mas a maioria os financiaria para reduzir a conta de importações, proteger as reservas cambiais e proteger os agricultores do próximo aumento repentino dos preços.
Essa transposição da resiliência ecológica para a resiliência fiscal é, sem dúvida, a principal tarefa atual do financiamento da natureza. Até que isso seja feito, as outras duas áreas continuarão falando basicamente entre si.
Do que estamos falando, na verdade
A bioeconomia não é uma abstração. É um agricultor queniano que utiliza um biofertilizante produzido localmente em vez de ureia importada do Golfo, utilizando as escassas reservas de divisas. É uma empresa brasileira de embalagens que substitui o plástico de origem fóssil por um material produzido a partir de resíduos agrícolas locais. São algas cultivadas nas Filipinas que são refinadas em Cebu para servir como insumos de qualidade alimentar e biomateriais, em vez de serem enviadas em bruto para o Japão. É a cidade de Nova York protegendo a bacia hidrográfica florestada nas montanhas Catskills, que filtra sua água potável, pois uma bacia hidrográfica desempenha a função de uma estação de tratamento por uma fração do custo de capital e não precisa ser substituída em trinta anos.
Trata-se de setores e infraestruturas que dependem de sistemas vivos e que, se construídos de forma deliberada, podem financiar a manutenção desses sistemas.
Essa é a história econômica que a agenda ambiental continua tendo dificuldade em transmitir, e a razão pela qual a natureza ainda figura na maioria dos orçamentos nacionais como uma rubrica de despesas, em vez de um ativo que gera retorno.
O desempenho em relação ao meio ambiente é ruim, e a causa está nas finanças
Dos 1.400 participantes em Dublin, contabilizamos dois investidores privados e nenhum representante dos ministérios da Fazenda ou do Comércio como palestrante principal do evento. Em Yerevan, a primeira avaliação formal das metas globais de biodiversidade revelou que menos da metade delas estava no caminho certo, e o Fundo de Cali, destinado a arrecadar US$ 1 bilhão por ano de empresas globais que utilizam dados genéticos locais, arrecadou cerca de US$ 10.000.
De maneira mais ampla, mais de 60 países já contam com estratégias de bioeconomia ou marcos normativos relacionados, mas muito poucos dispõem de verbas orçamentárias destinadas a elas. O Quênia ilustra como isso ocorre. Sua estratégia nacional de bioeconomia, lançada este ano, está sob a alçada dos ministérios da Ciência e da Agricultura. Em poucas semanas, o governo iniciou consultas sobre uma nova política industrial, na qual a bioeconomia mal foi mencionada.
Uma estratégia sem um responsável pela área financeira não passa de mais um documento.
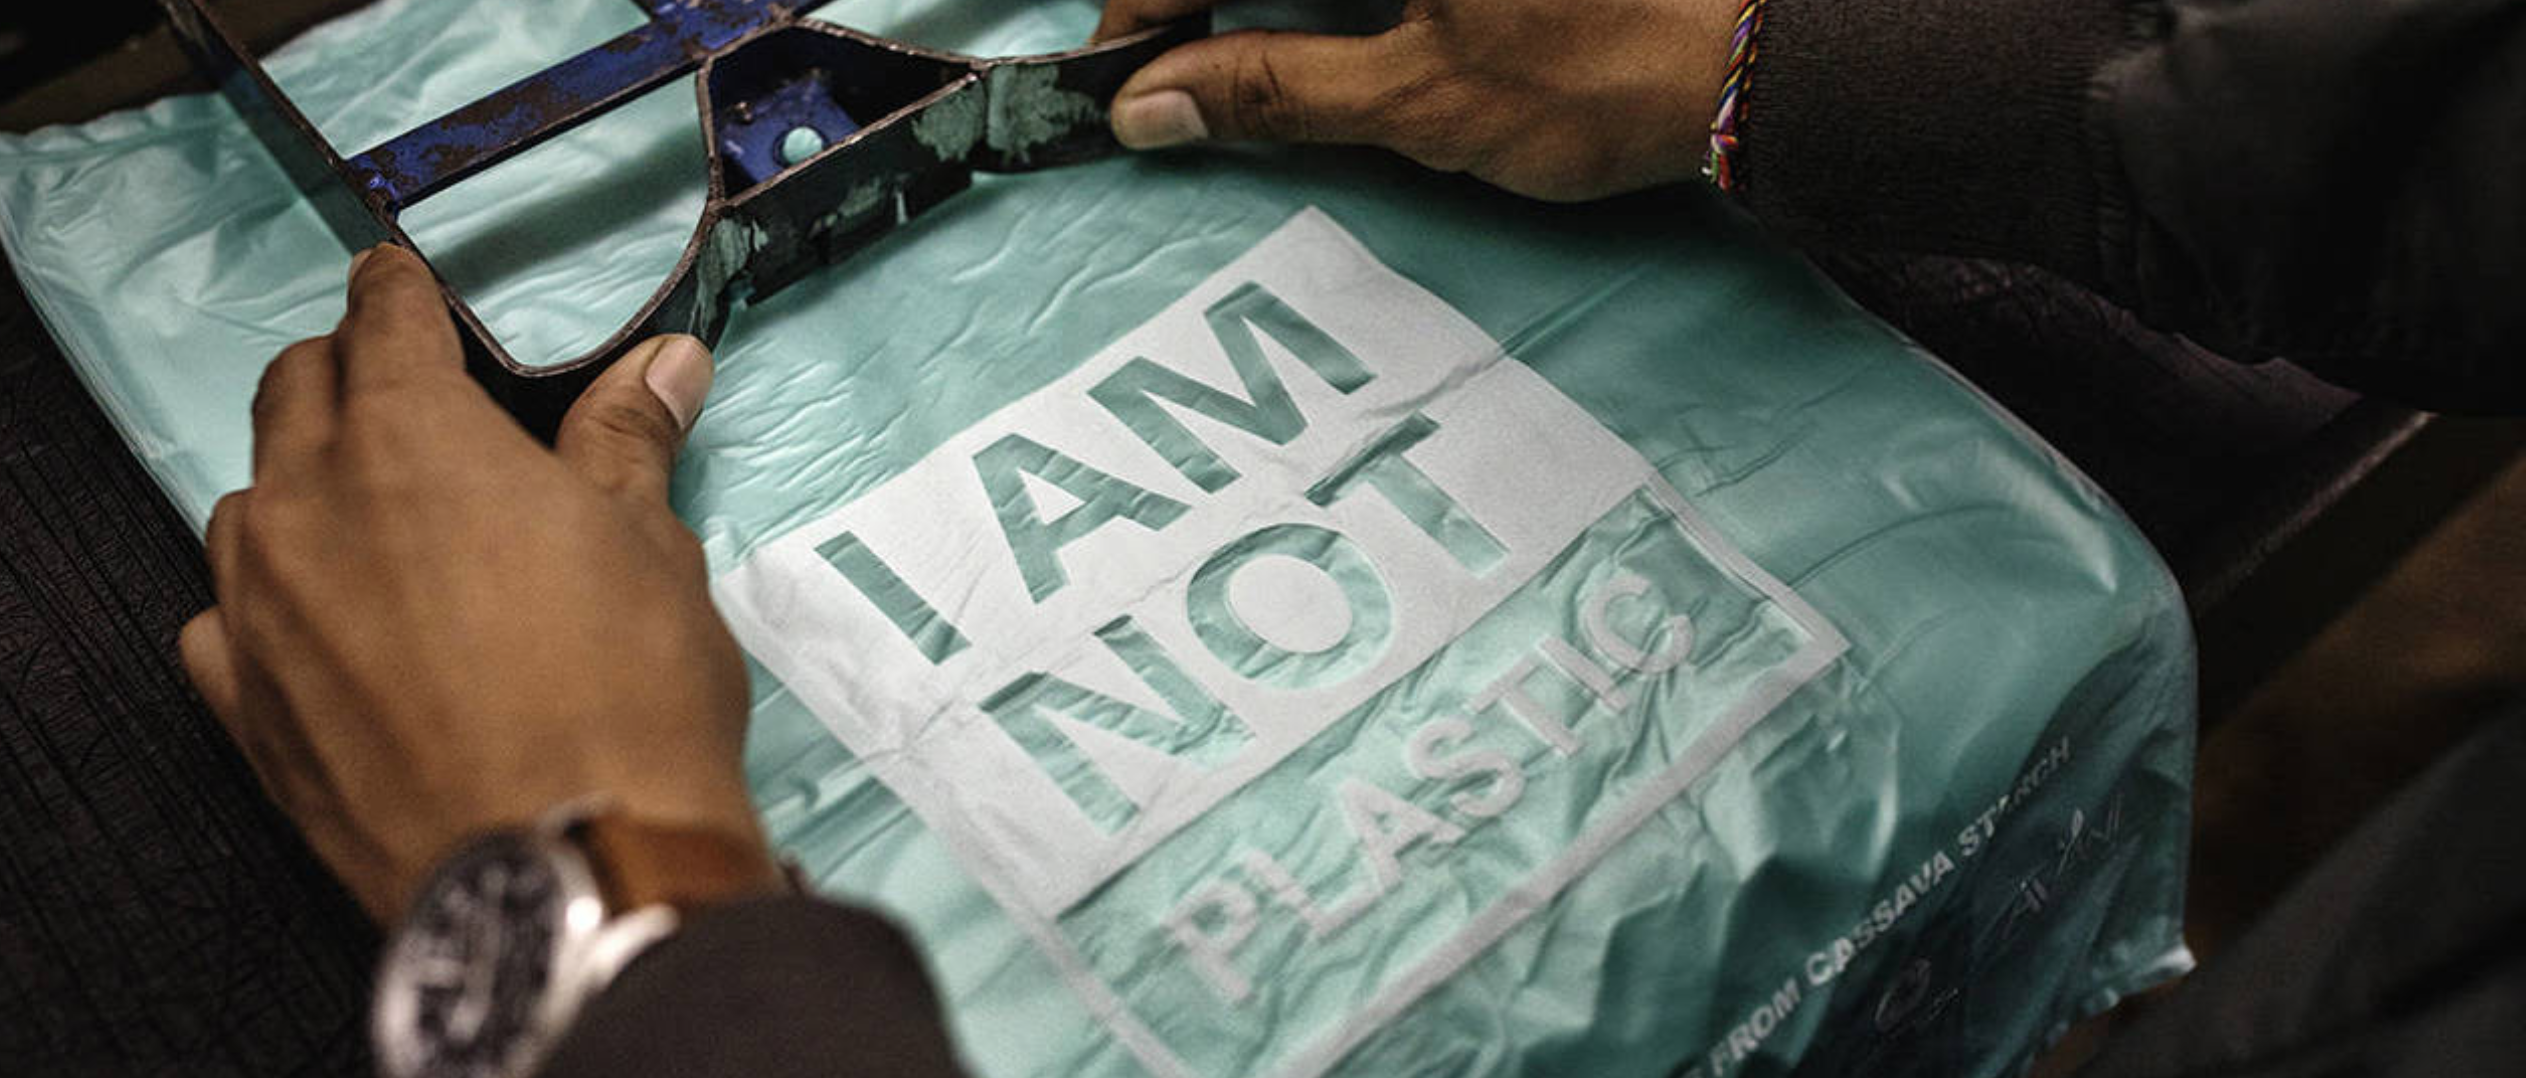
No Quênia, trata-se também de uma enorme oportunidade perdida: o país importa quase todo o seu fertilizante e a maior parte de sua ração animal, embora já produza biofertilizantes e biopesticidas que exporta para a Europa, tenha sido pioneiro na produção de proteína de insetos em escala comercial e tenha proibido as sacolas plásticas — que agora pode substituir com os resíduos agrícolas locais. Cada uma dessas questões representa uma decisão relacionada à balança de pagamentos e uma oportunidade de crescimento industrial — e, no entanto, nenhuma delas figura atualmente nos planos econômicos que realmente importam.
Não existem mercados neutros
As empresas do setor de produtos de base biológica em Dublin apontaram, em grande parte, o desafio da expansão como seu maior obstáculo. Não se trata de uma lacuna de inovação, mas sim de uma lacuna de demanda. Uma multinacional nos contou que esteve prestes a substituir suas embalagens descartáveis por bioplásticos em todas as suas operações globais, mas acabou desistindo do plano quando seu diretor financeiro descobriu que a mudança custaria dez vezes mais, principalmente devido aos subsídios que sustentam os fabricantes tradicionais de produtos à base de combustíveis fósseis.
Alguns acadêmicos de Dublin ainda descrevem o apoio ao lado da demanda como uma distorção do mercado. No entanto, todos os mercados que hoje valem a pena foram construídos com políticas que os participantes estabelecidos consideravam distorções na época: as tarifas de alimentação na Alemanha e na Espanha e os leilões de energia solar na Índia criaram uma demanda viável para as energias renováveis antes que os custos caíssem, e a escala fez o resto.
Os materiais, produtos químicos e insumos de base biológica precisam de medidas equivalentes — como compromissos de compra antecipada, compras públicas e apoio aos preços — que reduzam os riscos e os tornem competitivos em termos de custo em seus estágios iniciais, que exigem altos investimentos em ativos fixos. A nova meta da Bio-based Europe Alliance, de € 10 bilhões em compras corporativas até 2030, é o principal número divulgado em Dublin que aponta nessa direção.
Quem processa, captura
A maioria dos países de baixa e média renda exporta recursos biológicos em bruto e os importa de volta já transformados. Na África, o karité, a moringa, o colágeno marinho e os ingredientes botânicos para produtos farmacêuticos e cosméticos saem do continente como commodities; os empregos, as margens de lucro e a diversificação das exportações concentram-se onde quer que ocorra o processamento. Sem uma política industrial, a questão de quem se apropria do valor da bioeconomia africana permanecerá sem solução, e o setor simplesmente repetirá o padrão extrativista que tem a chance de substituir.
Manter o valor no país significa construir a infraestrutura de processamento, formulação e certificação, além de garantir o bom funcionamento dos mercados regionais, de modo que um biofertilizante aprovado na Zâmbia não precise passar por novos testes no Malaui. Significa também mais capital adequado para instalações pioneiras, nas quais os credores comerciais não se arriscam, mas que os bancos de desenvolvimento e os veículos de financiamento misto podem apoiar, por meio de canais como os que o African Bioeconomy Finance Hub está construindo.
É disso que realmente se trata a disputa na COP17 sobre a repartição de benefícios: não apenas uma parcela da receita obtida no exterior, mas, em última instância, quem detém a propriedade das indústrias e quem, em primeiro lugar, obtém o valor de seus próprios materiais de origem biológica.
Alteração da disposição dos assentos
A COP31 tem início em Antália no dia 9 de novembro. No ano que vem, seguir-se-ão a Cúpula do G20 no Reino Unido e a COP32 na Etiópia, com foco no crescimento, na resiliência e no investimento. O desafio, para Adis Abeba, é verificar se as prioridades relacionadas à bioeconomia e à natureza estão de fato começando a se refletir nos orçamentos, nas estratégias industriais, na política comercial e nas carteiras de crédito dos bancos de desenvolvimento.
A maneira de chegar lá é colocar no centro o investimento em atividades produtivas de base biológica, de modo que o mesmo dólar sirva para construir uma unidade de processamento, proteger a bacia hidrográfica da qual ela depende e reduzir a conta das importações, em vez de tratar cada uma dessas questões como um problema de um ministério específico.
É isso que a bioeconomia oferece a todos os três setores: aos cientistas, um caminho para o mercado; aos negociadores, uma forma de financiar suas metas; e aos ministros da Fazenda, uma estratégia de crescimento e resiliência que possam defender no orçamento.
Se as três câmaras se reunirem novamente daqui a dois anos e ainda não conseguirem se entender, continuaremos presos a financiar a tromba, a cauda e as pernas do elefante como se fossem três problemas distintos.