Estamos acostumados a classificar a segurança alimentar, a dívida soberana e as questões climáticas em três categorias distintas, administradas por três ministérios diferentes. O choque dos fertilizantes de 2026 unificou todas elas em uma única. O fechamento do Estreito de Ormuz bloqueou cerca de um terço do comércio marítimo mundial de fertilizantes e elevou os preços da ureia em quase 80%, o maior nível desde 2022, e agora um El Niño recorde vem se somar a tudo isso. Juntos, esses fatores estão atingindo onde mais dói: os balanços financeiros dos países menos capazes de absorver esses impactos.
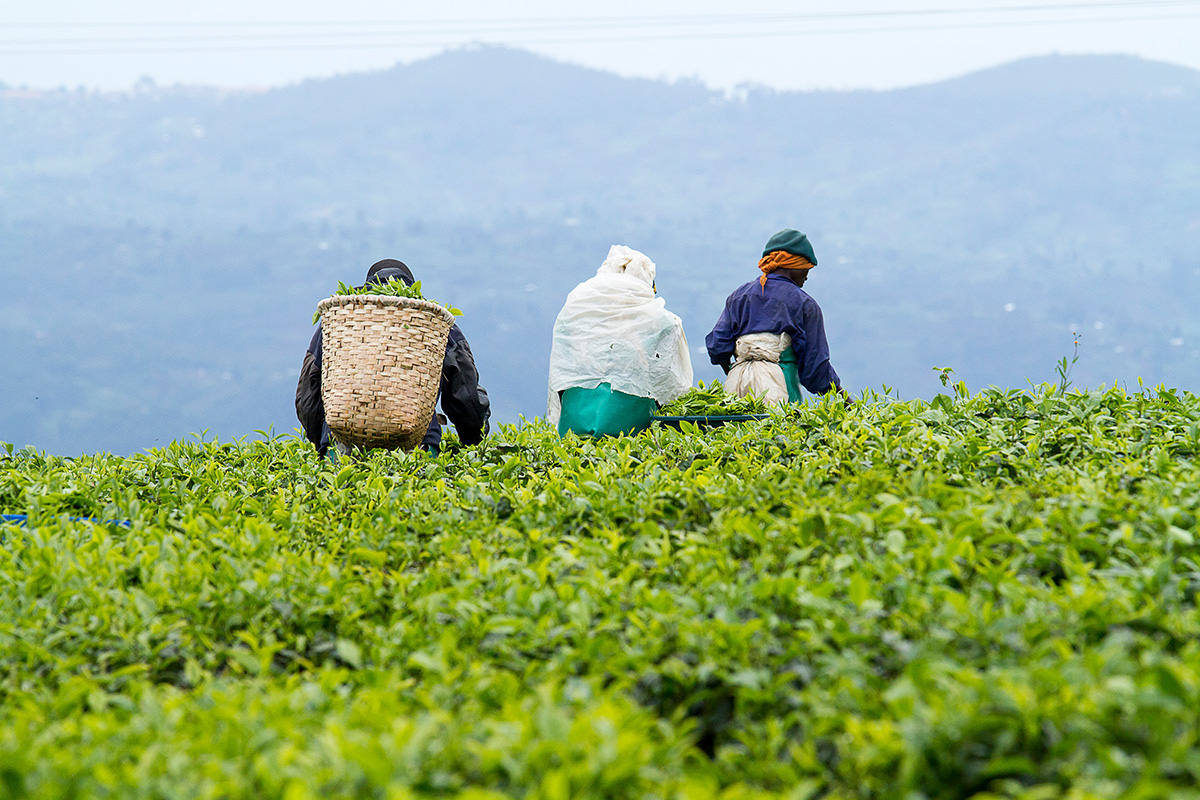
Uma conta de fertilizantes paga com os escassos dólares esgota as reservas; reservas reduzidas elevam o custo da dívida; o serviço da dívida suplantam todas as outras despesas. A África Subsaariana importa cerca de 80% de seus fertilizantes, portanto, basta uma safra ruim para perceber o quanto esses três fatores estão intimamente ligados. A FAO e o PMA alertam que a falta de fertilizantes agora terá repercussões na safra de 2026–27 e poderá levar dezenas de milhões de pessoas a mais à fome aguda. Isso não é uma abstração. São as famílias de pequenos agricultores, muitas delas lideradas por mulheres, que cultivam a maior parte dos alimentos da região e decidem se têm condições financeiras para plantar.
A solução instintiva de aumentar a capacidade de produção de fertilizantes no próprio país está apenas parcialmente correta. A produção nacional de fertilizantes sintéticos depende de gás que não pode ser produzido a baixo custo, o que acaba transferindo a dependência em vez de eliminá-la, como o Brasil constatou após 2022. A solução duradoura é mais complexa: insumos que um país realmente controla — biocarvão e composto a partir de resíduos agrícolas, bioestimulantes de algas marinhas da costa, excrementos de insetos provenientes de resíduos orgânicos — produzidos localmente, em moeda local, reconstruindo os solos em vez de empobrecê-los.
Eles não substituem o fertilizante sintético, mas aumentam sua eficiência, já que ficou comprovado que as misturas apresentam desempenho superior ao de qualquer um deles isoladamente. E a oportunidade é real justamente porque é difícil: indústrias jovens que ainda não conseguem superar os líderes do setor baseados em combustíveis fósseis em termos de preço sem apoio deliberado — compromisso de compra, aquisição, normas, capital paciente —, a mesma política industrial que outrora impulsionou o setor solar. As matérias-primas e os solos variam de acordo com o local, portanto não há um modelo pronto para ser implementado, apenas um portfólio a ser construído país por país; e isso não é responsabilidade de ninguém atualmente, pois os sistemas que precificam o risco soberano ainda não reconhecem — muito menos recompensam — a resiliência baseada na natureza.
É aí que reside o trabalho mais profundo. Atualmente, a análise de sustentabilidade da dívida e as classificações de crédito refletem o custo de um choque climático ou de preços somente depois que ele ocorre, sem levar em conta o investimento que poderia ter amenizado esse impacto. Substituir fertilizantes importados por insumos nacionais reduz a conta de importações, alivia a demanda por moeda estrangeira e restaura o solo que sustenta a próxima safra; uma resiliência fiscal que o mecanismo de precificação da dívida soberana ainda não leva em conta.
Em parceria com a Coalizão de Ministros das Finanças, a Systemiq e a LSE, estamos elaborando as primeiras estimativas confiáveis, em nível nacional, das economias decorrentes da resiliência — com o trabalho em andamento em Uganda agora se expandindo para novos países na África e além — e pressionando para que elas sejam reconhecidas nos marcos de gestão da dívida e nas classificações de risco, de modo que um país que invista em sua própria segurança alimentar seja recompensado com capital mais barato, e não penalizado pela vulnerabilidade que está tentando reduzir.
À medida que os líderes passam da Assembleia Geral da ONU para as reuniões do FMI e do Banco Mundial e para as COPs sobre biodiversidade e clima, eles o fazem nos estágios iniciais de uma crescente crise alimentar, da dívida e climática — uma crise que está rapidamente se tornando uma perturbação perene, em vez de um choque passageiro. Isso torna este um momento para termos uma visão lúcida sobre as alavancas ao nosso alcance, especificamente as estruturais que perduram além de qualquer época específica. Dois dos mais poderosos estão no cerne dessa crise: integrar a resiliência baseada na natureza à forma como o risco soberano é avaliado e precificado, e direcionar capital para as indústrias verdes produtivas que reduzem as dependências que impulsionam o choque.
Nenhuma das duas coisas é fácil, e nenhuma delas é, por si só, responsabilidade exclusiva de alguém; é por isso que devem ser realizadas em conjunto. O Centro Africano de Financiamento da Bioeconomia, uma parceria com a FSD-África/Aliança Africana para o Capital Natural (ANCA) e a NatureFinance, e nosso trabalho com a Coalizão de Ministros das Finanças sobre reformas do financiamento soberano ajustadas à resiliência são dois pontos de partida concretos para começarmos a avançar.
Quanto ao choque que já estamos enfrentando, grande parte da resposta será, inevitavelmente, a ação de emergência e humanitária; essa janela de oportunidade já se fechou em grande parte. A escolha que ainda temos diz respeito ao próximo choque – se ele se tornará mais um desastre ou se encontrará um continente que aproveitou essa crise para fortalecer suas defesas. Em um mundo em aquecimento e geopoliticamente instável, a única coisa da qual podemos ter certeza é que haverá mais choques.
Julie McCarthy – CEO da NatureFinance