Estamos acostumbrados a clasificar la seguridad alimentaria, la deuda soberana y el clima en tres apartados distintos, gestionados por tres ministerios diferentes. La crisis de los fertilizantes de 2026 los ha fusionado en uno solo. El cierre del estrecho de Ormuz ha bloqueado aproximadamente un tercio del comercio marítimo mundial de fertilizantes y ha disparado los precios de la urea hasta cerca del 80 por ciento, el nivel más alto desde 2022, y ahora se suma a ello un fenómeno de El Niño sin precedentes. Juntos están golpeando donde más duele: en las cuentas públicas de los países que menos capacidad tienen para absorber estos impactos.
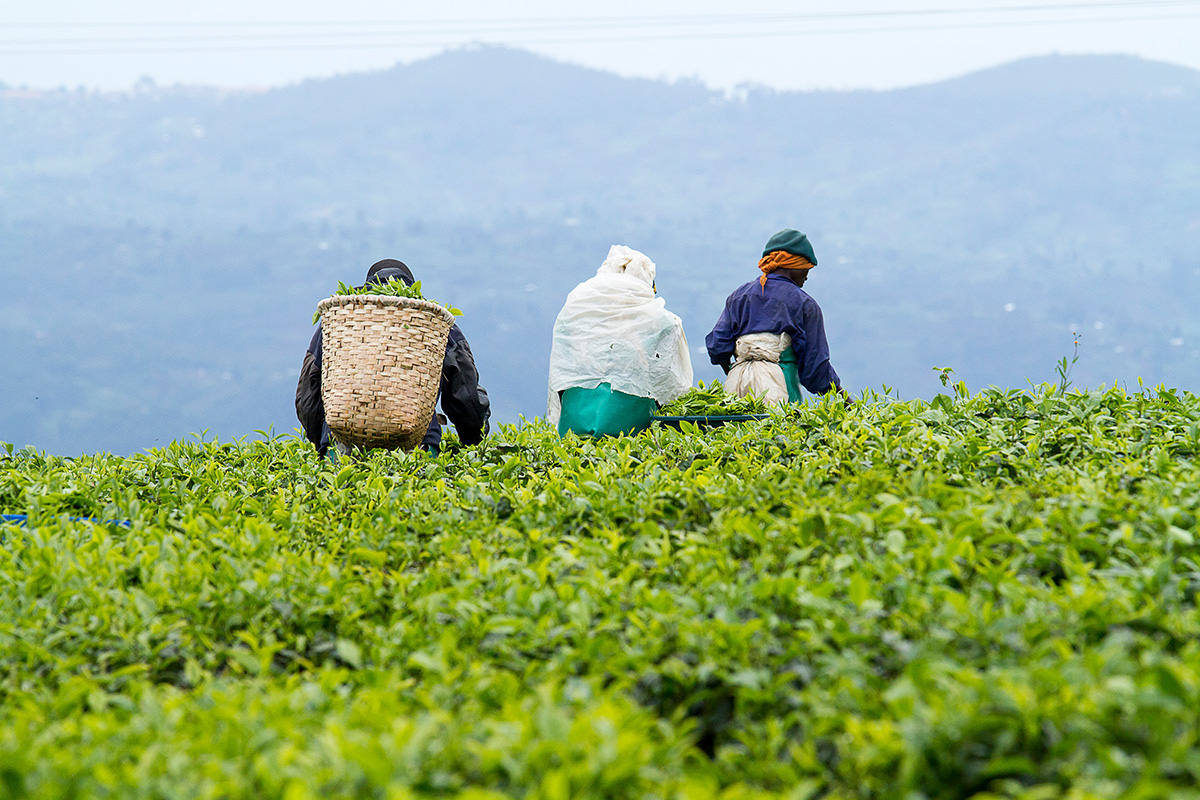
El pago de los fertilizantes con los escasos dólares disponibles agota las reservas; unas reservas escasas encarecen el coste de la deuda; y el servicio de la deuda desplaza todo lo demás. África subsahariana importa alrededor del 80 % de sus fertilizantes, por lo que basta con una mala temporada para darse cuenta de lo estrechamente vinculados que están estos tres factores. La FAO y el PMA advierten de que la falta de fertilizantes en la actualidad tendrá repercusiones en la cosecha de 2026-27 y podría sumir a decenas de millones de personas más en una situación de hambre aguda. No se trata de una abstracción . Son las familias de pequeños agricultores, muchas de ellas encabezadas por mujeres, las que cultivan la mayor parte de los alimentos de la región y las que deben decidir si pueden permitirse sembrar.
La solución instintiva de desarrollar la capacidad de producción de fertilizantes a nivel nacional solo es correcta a medias. La producción nacional de fertilizantes sintéticos depende de un gas que no puede producirse a bajo coste, lo que traslada la dependencia en lugar de eliminarla, tal y como descubrió Brasil a partir de 2022. La solución duradera es más compleja: se trata de insumos que un país controla realmente —biocarbón y compost a partir de residuos agrícolas, bioestimulantes de algas marinas de la costa, excrementos de insectos procedentes de residuos orgánicos—, fabricados localmente y pagados en moneda local, que regeneran los suelos en lugar de agotarlos.
No sustituyen al fertilizante sintético, sino que lo complementan, ya que se ha demostrado que las mezclas ofrecen mejores resultados que cualquiera de los dos por separado. Y la oportunidad es real precisamente porque es difícil: se trata de industrias incipientes que aún no pueden superar en precio a los operadores tradicionales basados en combustibles fósiles sin un apoyo deliberado —compromisos de compra, contratación, normas, capital paciente—, la misma política industrial que en su día impulsó la energía solar. Las materias primas y los suelos varían según el lugar, por lo que no existe una plantilla que se pueda aplicar de forma generalizada, sino solo una cartera que hay que construir país por país, y hoy en día nadie tiene ese mandato, ya que los sistemas que valoran el riesgo soberano no reconocen actualmente —y mucho menos premian— la resiliencia basada en la naturaleza.
Ahí es donde reside el trabajo más profundo. En estos momentos, el análisis de la sostenibilidad de la deuda y las calificaciones crediticias reflejan el coste de una crisis climática o de precios una vez que se ha producido, pero no tienen en cuenta en absoluto la inversión que habría atenuado sus efectos. Si se sustituyen los fertilizantes importados por insumos nacionales, se reduce la factura de las importaciones, se alivia la demanda de divisas y se regenera el suelo que sustenta la próxima cosecha; una resiliencia fiscal que los mecanismos de fijación de precios de la deuda soberana aún no tienen en cuenta.
Junto con la Coalición de Ministros de Hacienda, Systemiq y la LSE, estamos elaborando las primeras estimaciones fiables a nivel nacional sobre el ahorro derivado de la resiliencia —con un trabajo que, tras su puesta en marcha en Uganda, se está extendiendo ahora a otros países de África y más allá— y presionando para que se tengan en cuenta en los marcos de deuda y las calificaciones crediticias, de modo que un país que invierta en su propia seguridad alimentaria sea recompensado con capital más barato, en lugar de ser penalizado por la vulnerabilidad que está tratando de reducir.
A medida que los líderes pasan de la Asamblea General de la ONU a las reuniones del FMI y el Banco Mundial y a las COP sobre biodiversidad y clima, lo hacen en las primeras fases de una crisis alimentaria, de deuda y climática cada vez más grave, que se está convirtiendo rápidamente en una perturbación permanente en lugar de una crisis pasajera. Esto hace que sea el momento de ser lúcidos respecto a las herramientas de las que disponemos, concretamente las estructurales que perduran más allá de una sola temporada. Dos de las más poderosas se sitúan en el centro de esta crisis: integrar la resiliencia basada en la naturaleza en la forma de evaluar y valorar el riesgo soberano, y canalizar el capital hacia las industrias verdes productivas que reducen las dependencias que provocan la crisis.
Ninguna de las dos cosas es fácil, y ninguna es tarea de nadie por defecto, por lo que deben abordarse conjuntamente. El Centro Africano de Financiación de la Bioeconomía, una iniciativa conjunta con FSD-Africa/African Natural Capital Alliance (ANCA) y NatureFinance, y nuestro trabajo con la Coalición de Ministros de Hacienda sobre reformas de las finanzas soberanas adaptadas a la resiliencia son dos puntos de partida concretos sobre los que empezar a construir.
En cuanto a la crisis que ya nos afecta, gran parte de la respuesta consistirá, inevitablemente, en medidas de emergencia y ayuda humanitaria; esa ventana de oportunidad ya se ha cerrado en gran medida. La decisión que aún nos queda por tomar se refiere a la próxima crisis: si se convertirá en otro desastre o si se encontrará con un continente que haya aprovechado esta crisis para reforzar sus defensas. En un mundo que se calienta y que es geopolíticamente inestable, lo único de lo que podemos estar seguros es de que habrá más crisis.
Julie McCarthy – directora ejecutiva de NatureFinance